
КАК ПЛАНИРОВАТЬ ДЕНЕЖНЫЕ ПОТОКИ?
Планирование финансовых (денежных) потоков — это важная составляющая предпринимательской деятельности, а знания и практический опыт в этом — одниз из главных навыков предпринимателя или его консультанта. Если предприниматель не знает как правильно сделать бюджетирование и спланировать денежные потоки, он постоянно будет сталкиваться с неожиданными и неприятными случаями «дыр» в кармане. В этой статье мы дадим основные (базовые) понятия по этому вопросу и покажем на простых примерах как это делается. Поскольку реальный бизнес значительно сложнее, чем рассмотренные примеры, а предыдущий опыт во всех предпринимателей и владельцев бизнеса — разный, мы призываем наших читателей не опускать руки и в случае необходимости, обращаться к нам за разъяснениями, консультациями и сопровождением Ваших проектов.
ЧТО ТАКОЕ ПЛАНИРОВАНИЕ ДЕНЕЖНЫХ ПОТОКОВ?
Все просто: планирование — это составление плана. Планирование денежных потоков — это составление плана поступления денежных средств и обязательства «язань по их выплате. Мы планируем поступления и мы планируем расходы средств. Расходы на поступление должны согласовываться между собой, и именно для этого существует процесс планирования.
ЦЕЛИ И ЗАДАЧИ ПЛАНИРОВАНИЯ ДЕНЕЖНЫХ ПОТОКОВ.
Можно многое сказать о цели планирования, — это и информирование, поддержания уровня ликвидности, своевременность принятия управленческих решений и т.д. — однако основная цель планирования денежных потоков — это разработка базовой модели (идеальной модели) функционирования бизнеса. Владелец должен знать, как должен работать бизнес, мониторить реальные показатели деятельности и принимать управленческие решения в соответствии с ситуацией, поскольку планирование денежных потоков тесно связано со стратегическим планированием финансово-хозяйственной деятельности предприятия в целом.
Задачи планирования денежных потоков — проверить реальность источников поступления средств и обоснованность расходов, синхронность их возникновения, определить возможную потребность в заемных средствах.
С ЧЕГО НАЧАТЬ?
Несмотря на то, что планирование — это анализ будущих периодов и их прогнозирования, мы советуем начать с анализа предыдущей деятельности (в случае возможности, то есть, если предприятие уже работает некоторое время), или с маркетингового анализа аналогичного предприятия (если собственного опыта нет). Лучшим полем для такого анализа является кассовая книга или банковский счет. Поэтому, запаситесь листом бумаги, карандашом и калькулятором, — будем сначала рисовать, тогда записывать, потом считать и после этого анализировать.
 РИСУЕМ:
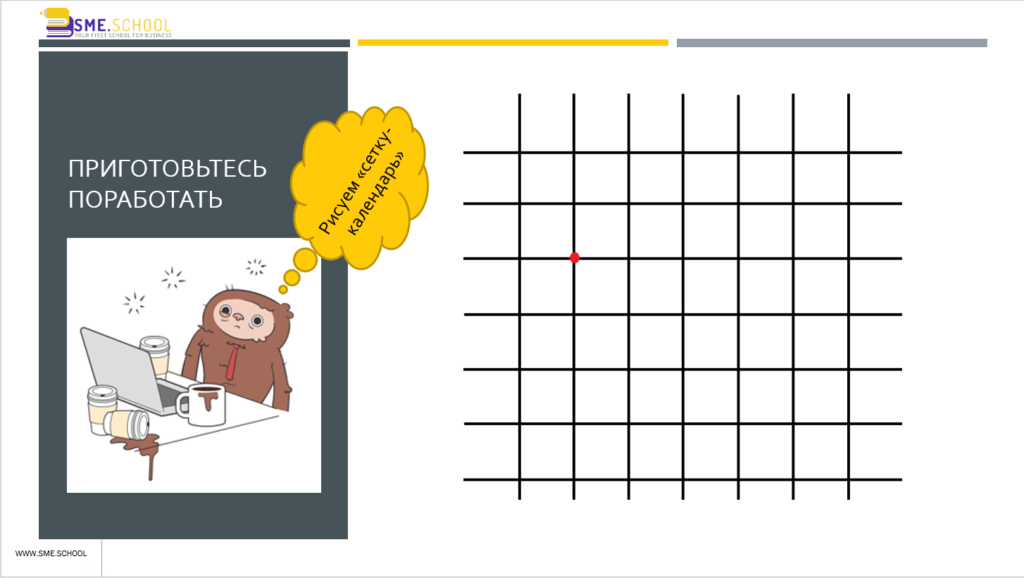
На листе бумаги рисуем сетку-календарь. Каждый лист — отдельный период, каждая клеточка — отдельный единичный период (например, 1 день, или одну неделю)
ЗАПИСЫВАЕМ:
Записываем поступления и расходы в разрезе единицы измерения, которую мы приняли на предыдущем шаге. Если, например, единицей измерения является день, то необходимо записать сколько в этот день было поступлений и каковы были расходы.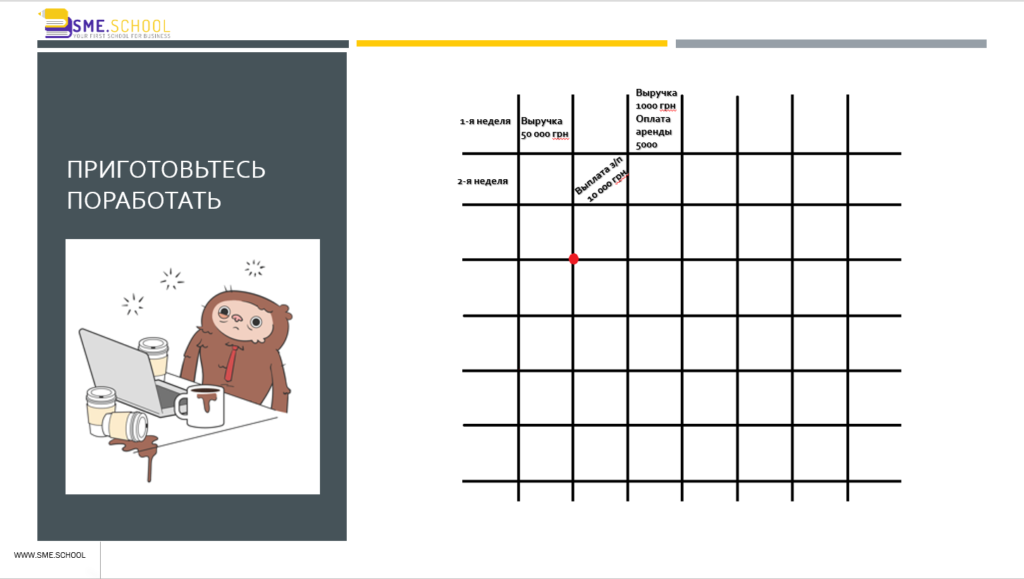
СЧИТАЕМ:
Считаем поступления и расходы за период (в нашем случае — один месяц): отдельно считаем поступления и отдельно — расходы. Тогда вычитаем расходы поступлений и получаем цифру, указывающим на положительное или отрицательное сальдо наших денежных потоков (положительное сальдо означает, что у нас есть свободные на конец периода средства, негативное — что мы потратили больше, чем нам поступило, и в данном случае важно, откуда взялись «лишние» средства).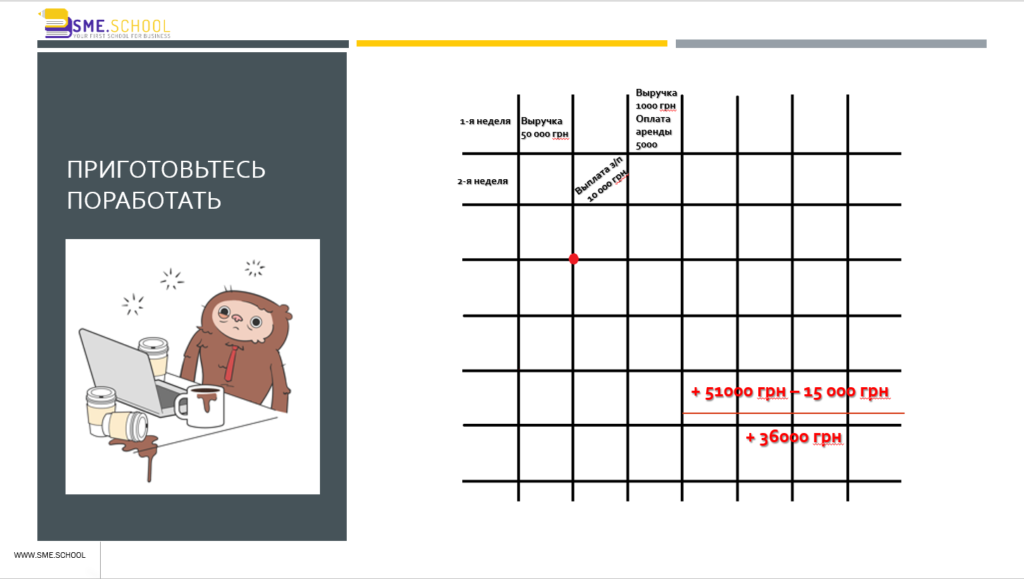
АНАЛИЗИРУЕМ:
1. Анализируем расходы — необходимо получить свои договоры и другие финансовые обязательства «Обязательства (как то выплаты по з / п и т.д.) и проверить, совпадают даты плановых и реальных (фактических) выплат по этим договорам. В случае, если дать не совпадают, отметить плановые даты выплат на нашем плане-календаре.
2. Анализируем доходы — необходимо отметить на плане-календаре продажу товаров или услуг, которые были совершены с отсрочкой уплаты, и другие плановые поступления (например, выписаны счета, по которым оплаты еще не осуществлены).
3. Анализируем результат — считаем поступления и расходы по учетом сделанных корректировок (это будут плановые расчеты или плановый результат).
Анализируем расходы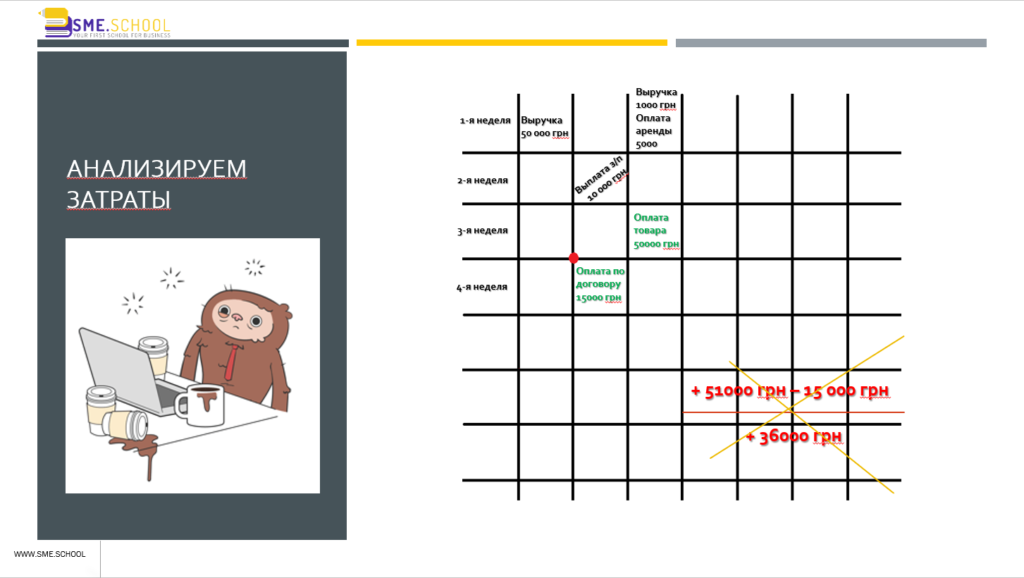 Анализируем доходы
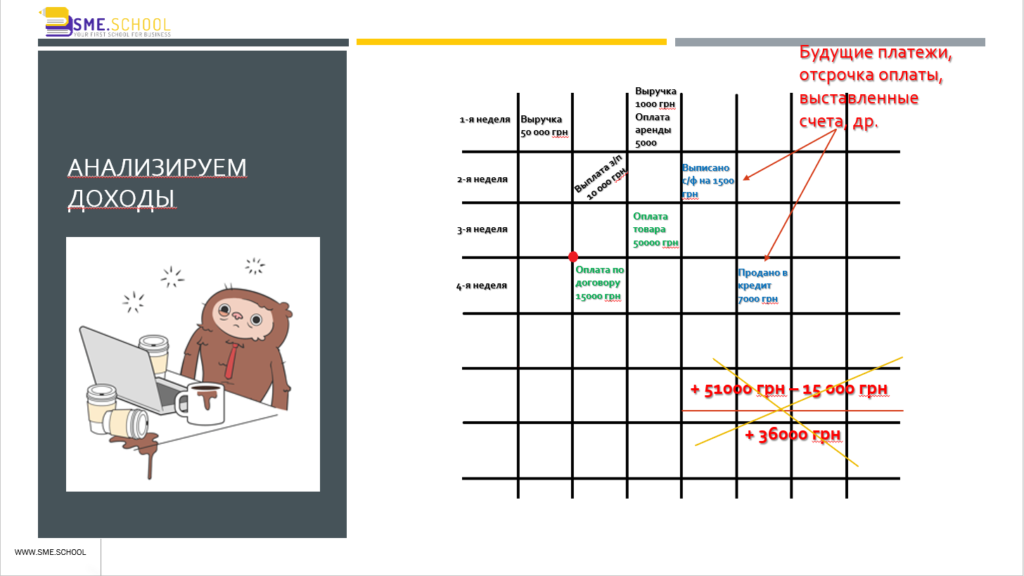 Анализируем результат
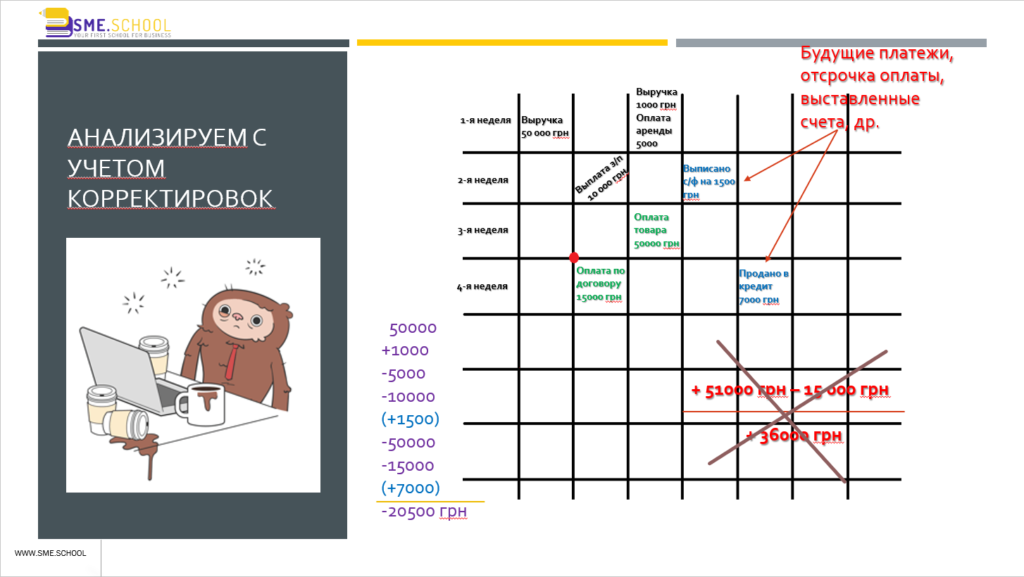
По таким расчетам мы получим следующие показатели:
-
план расходов / обязательств
-
средний период для оплаты товара покупателем
-
денежные поступления и изменение дебиторской задолженности
МЕТОДИКА ПЛАНИРОВАНИЯ ДЕНЕЖНЫХ ПОТОКОВ
Методика планирования денежных потоков включает следующие элементы:
1) планирование денежных поступлений за период
Основным источником поступления средств является выручка от реализации продукции — мы определили этот показатель на предыдущем шаге. В практической деятельности необходимо учитывать средний период для оплаты товара покупателем. Это связано с запаздыванием в оплате и образованием дебиторской задолженности.
Используя балансовый метод, можно рассчитать денежные поступления и изменение дебиторской задолженности по формуле:
ВР + ДЗПП = ГН + ДЗКП
-
где ВР — выручка от реализации продукции за год;
-
ДЗпп — дебиторская задолженность за товары и услуги на начало периода;
-
ГН-денежные поступления в течение года;
-
ДЗкп — дебиторская задолженность на конец отчетного периода.
Анализируя дебиторскую задолженность, необходимо учитывать время ее погашения. При этом устанавливается усредненная величина со сроком погашения до 30 дней, до 60 дней и т. П.
2) планирование оттока средств — этот пункт мы также выполнили и получили план расходов;
Главным элементом этого этапа является погашение кредиторской задолженности. Отсроченная кредиторская за задолженности является дополнительным источником краткосрочного финансирования.
3) расчет чистого денежного потока (излишек +, недостаток -)
В международной практике используются два основных метода для планирования деятельности предприятия за будущим доходом:
-
— капитализации прибыли;
-
— дисконтирования чистых денежных поступлений (потоков).
В случае если будущие доходы будут равны текущим или темпы их роста предсказуемы, применяется метод капитализации прибыли. При этом обеспечивается стабильное функционирование предприятия в течение длительного времени. В теории оценки имущества капитализацией понимается процедура пересчета доходов в показатель рыночной стоимости объекта путем деления чистой прибыли на ставку капитализации. Эта ставка определяется с учетом ситуации на рынке недвижимости и риска, которым сопровождается деятельность оцениваемого предприятия.
Метод оценки доходов предприятия с помощью дисконтирования денежных потоков отражает их будущую доходность, в наибольшей степени отвечает интересам инвесторов и кредиторов.
4) определение общей потребности в краткосрочном финансировании.
ОСНОВНЫМИ ФИНАНСОВЫМИ ДОКУМЕНТАМИ ПОСТУПЛЕНИЯ И РАСХОДОВАНИЯ ДЕНЕЖНЫХ СРЕДСТВ ЯВЛЯЮТСЯ:
-
— кассовый бюджет — план поступлений и расходов средств;
-
— Платежный календарь — форма текущего финансового плана управления денежными потоками.
Трехступенчатый процесс планирования (анализ, прогнозирование и планирование денежных потоков) предусматривает принятие решений и осуществление мероприятий, влияющих на будущее предприятия. Поскольку никто не в состоянии точно предсказать будущее, процесс планирования должен быть непрерывным. Необходимо постоянно отражать в анализе, прогнозировании и планировании любую ситуацию по мере поступления новой информации. Внешние условия, изменяются непрерывно, потребует, чтобы процесс пересмотра планов был постоянным.
Поскольку изменения в практической деятельности происходят достаточно часто, нельзя рассчитывать на точное выполнение планового задания. Планы нужно приспосабливать к изменениям, которые могут происходить ежегодно, ежеквартально, ежемесячно или даже ежедневно. Именно поэтому финансовый менеджер предприятия должен владеть приемами гибкости, чтобы оценивать и анализировать потенциально изменчивы ситуации, а директор должен иметь квалифицированного финансового консультанта, который сможет контролировать решения финансового менеджера в контексте возможностей финансового рынка в целом.
Метка:денежные потоки
